
你的位置:kai云体育app官方下载app最新版本-kai云体育app官方登录入口 > 新闻中心 >
开云kaiyun潍柴能源的业务转型超出预期-kai云体育app官方下载app最新版本-kai云体育app官方登录入口
发布日期:2026-09-30 17:24 点击次数:51
 热门栏目
自选股
数据中心
行情中心
资金流向
模拟交往
客户端
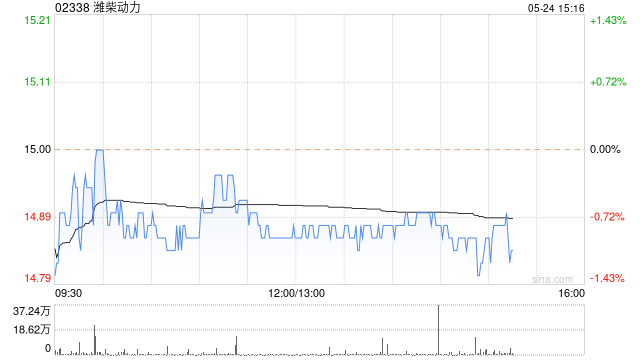
瑞银发布研报称,将潍柴能源(02338)策动价由18.5港元上调至27.8港元,评级由“中性”升至“买入”。该即将公司2026至27年的盈利预测上调3%至5%,并将2028至2030年的盈测大幅上调11%至27%,以反应新业务为公司提供了更高的收入和盈利可见度。该行暗意,潍柴能源的业务转型超出预期,展望到2030年,公司电力生成对净利润的孝敬,将由本年的17%升至44%,校服足以抵销电动卡车的负面风险。
 海量资讯、精确解读,尽在新浪财经APP
包袱裁剪:史丽君 开云kaiyun
热点资讯
相关资讯