
你的位置:kai云体育app官方下载app最新版本-kai云体育app官方登录入口 > 新闻中心 >
开云kaiyun体育但骨科居品销售下半年情况好转-kai云体育app官方下载app最新版本-kai云体育app官方登录入口
发布日期:2026-09-30 14:58 点击次数:117
 热门栏目
自选股
数据中心
行情中心
资金流向
模拟交游
客户端
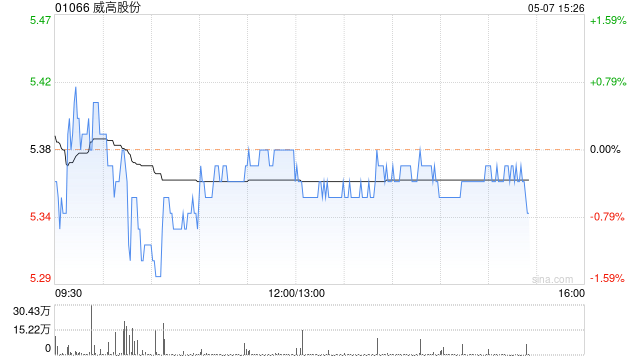
中泰海外发布研报称,将威高股份(01066)见地价定为5.94港元,赐与“增捏”评级。轮廓以上情况,该即将2025-27E收入预测隔离下调5.2%、5.9%、6.0%。激动净利润预测隔离下调6.4%、5.4%、5.8%,但收入与利润均仍将已毕正向增长。
中泰海外主要不雅点如下:
2025年前三季度收入已毕正向增长
公司2025年第三季度收入同比加多2.6%至32.6亿元(东谈主民币,下同),因此公司的前三季度收入同比加多0.9%至约98.1亿元,收入略逊预期,但已毕正向增长。各板块中,医疗器械与药品包装业务隔离受低值耗材与冲管式打针器集采的影响,但骨科居品销售下半年情况好转,介入与血液处分居品的销售收入则保管较快增长。
短期内药品包装业务略受冲管式打针器集采影响
由于冲管式打针器集采,公司的药品包装业务上半年收入同比下跌0.1%,第三季度也仅为低单元数增长。该行预测短期内集采的影响仍存在,因此将2025-27E的药品包装业务收入隔离下调8.9%、13.5%、13.4%。
医疗器械板块集采的影响已基本反应
内地于2022年下半年起大界限进行低值耗材集采,导致公司的医疗器械业务收入2023年起受集采影响。尽管如斯,由于纵容现在低值耗材的集采已寰球推行,因此该行预测降价的影响已基本反应,2026年起医疗器械板块的销售收入将慢步回升。
骨科业务收入下半年将回暖
公司为了促进骨科居品销售,2025年将骨科居品的销售花式从直销改为经销。由于上半年与部分经销商处于磨合期,因此上半年骨科居品的销售收入同比下跌1.6%,但跟着磨合期完成,下半年的销售情况已改善,导致三季度该板块的销售收入同比加多约10%。按现在情况,该行预测骨科业务的销售收入下半年将回暖。
 海量资讯、精确解读,尽在新浪财经APP
包袱裁剪:史丽君 开云kaiyun体育
热点资讯
相关资讯